Анализ ресурсов
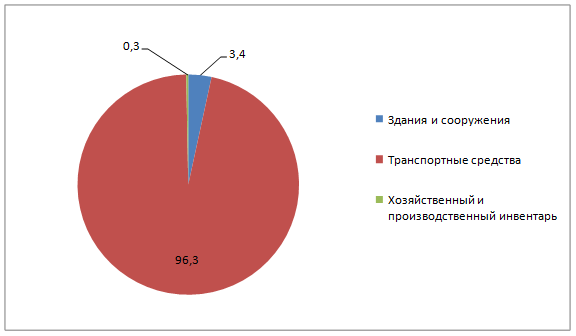
Рисунок 2.5- Структура перечня основных производственных фондов за 2010 г.
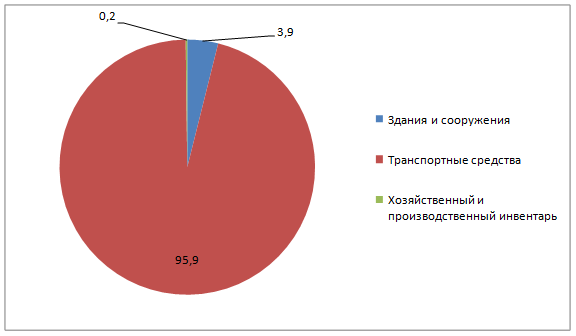
Рисунок 2.6- Структура перечня основных производственных фондов за 2011 г.
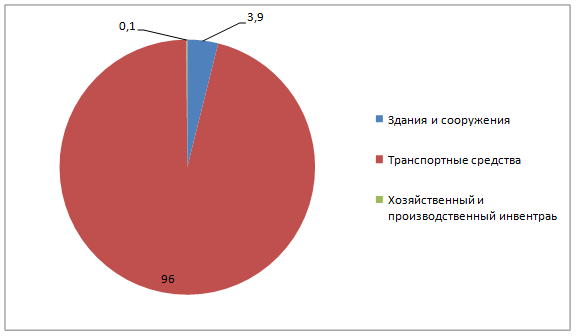
Рисунок 2.7- Структура перечня основных производственных фондов за 2012 г.
С каждым годом стоимость основных производственных фондов увеличивалась, т.к. предприятие развивается и покупает новую техники, приобретает гаражные боксы для ремонта машин и замены старых деталей на новые.
За 2010- 2012 г.г. на ООО «Спецтехника» не было списано ни одного объекта, т.к. все находится в очень хорошем состоянии и под постоянным контролем начальства.
Также предприятие арендует офисное помещение, в котором, непосредственно, занимаются работой директор, главный бухгалтер и менеджеры.
На аренду помещения в месяц ООО «Спецтехника» затрачивает 25000 рублей, а, следовательно, в год 300000 руб. Это помещение снимается с самого начала существования организации.
Для характеристики эффективности использования основных средств после служат следующие показатели:
- Фондоотдача - отношение стоимости после произведенной продукции к среднегодовой стоимости после основных средств. Рассчитывается по формуле:
Фо = Qв/Фср;
- Фондоемкость - отношение среднегодовой после стоимости основных средств к стоимости после произведенной продукции. Рассчитывается по формуле:
Фе = Фср /Qв;
- Фондовооруженность - отношение среднегодовой стоимости основных средств после к среднегодовой численности персонала. Рассчитывается по формуле:
Фв = Фср /Чср.сп;
Фондоотдача показывает размер выручки после на каждый рубль, вложенный в основные средства, и поэтому после она должна расти.
Существует несколько причин увеличения фондоотдачи:
- Рост цен;
- Рост объема продаж в связи с ростом спроса;
- Уменьшение стоимости основных средств.
Использование основных производственных фондов признается эффективным, если относительный прирост объема продукции превышает относительный прирост стоимости основных средств за аналогичный период.
Рост фондоотдачи ведет к относительной экономии производственных основных средств и увеличению объема выпускаемой продукции. При расчете фондоотдачи учитывается как стоимость собственных, так и арендуемых основных средств и не учитываются объекты, сданные в аренду другим предприятиям, а также находящиеся в резерве и на консервации.
Фондоотдача характеризует. использование основного капитала и является важным фактором улучшения финансовой ситуации. предприятия. Помимо этого, для характеристики потребности в основном. капитале на единицу продукции или дохода. от реализации продукции рассчитывается обратный фондоотдаче показатель - фондоемкость. Этот показатель помогает установить влияние. каких-либо изменений в использовании основных средств на общую потребность в них. Высокая фондоемкость приводит к большим объемам вложений. в основные средства, которые составляют основную часть актива баланса.
Коэффициент фондовооруженности является показателем двойного значения. Он служит и для оценки эффективности использования основных средств, и для анализа производительности труда на предприятии.
Фондовооруженность характеризует основные средства после с точки зрения масштабности производства, фондоемкости и степени автоматизации. Поэтому, чем больше основных средств после и меньше численность персонала, тем выше фондовооруженность и производительность труда.
Таблица 2.5 Показатели эффективности использования основных фондов предприятия.
|
Показатель |
Года |
Среднее за 2010-2012 года |
Отклонение, % | |||
|
2010 |
2011 |
2012 |
2011 к 2010 |
2012 к 2011 | ||
|
Фондоотдача, р/р |
2,24 |
1,16 |
0,95 |
1,45 |
51,8 |
81,9 |
|
Фондоемкость, р/р |
0,45 |
0,86 |
1,06 |
0,79 |
191,1 |
123,3 |
|
Фондовооруженность, тыс.р./чел |
2299,53 |
2608,23 |
2553,03 |
2486,93 |
113,42 |
97,9 |
Еще статьи по экономике
Технико-экономическое обоснование совершенствования технологического процесса изготовления детали
Совершенствование технологического процесса имеет большое значение. От правильности его совершенствования может зависеть рентабельность предприятия, трудоемкость изготовления продукции, себестоимость продукции, ...
Современные методы организации производственно-хозяйственной и финансово-экономической деятельности субъектов хозяйствования
Учебно-ознакомительная
практика является важной составной частью подготовки специалистов-экономистов,
продолжением учебного процесса в производственных условиях. Практика направлена
на закреплени ...
Анализ оборотных активов и поиск путей повышения эффективности управления их основными элементами
Важнейшей составной частью финансовых ресурсов
предприятия являются его оборотные активы.
От состояния оборотных активов зависит успешное
осуществление производственного цикла предприятия, или ...