Анализ себестоимости, прибыли, рентабельности
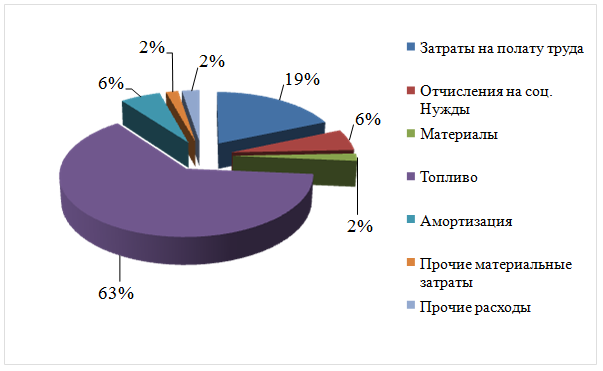
Рисунок 2.14- Структура затрат ООО «Спецтехника» в 2010- 2012 г.г., тыс. руб.
Данные таблицы 2.19 свидетельствуют о том, что расходы- всего за 2011 г., по сравнению с 2010 г. увеличились на 82,8% или с 44961 тыс. руб. до 82212,84 тыс. руб. В 2012 г. расходы- всего составили 118615,24 тыс. руб., по сравнению с 2011 г. увеличились на 44,3%.
Расходы на оплату труда за 2011 г., по сравнению с 2010 г. увеличились более, чем в 2 раза. А этот же показатель за 2012 г., по сравнению с 2011 г. увеличился на 58,9%, т.к. численность персонала увеличивалась с каждым годом.
Следовательно, с увеличением расходов на оплату труда увеличились и расходы на социальные нужды.
Расходы на материалы за 2011 г., по сравнению с 2010 г. увеличились на 33,4%, а в 2012 г. эти затраты уменьшились на 25%.
Затраты на топливо с каждым годом увеличивались, т.к. в каждом году предприятие приобретало новую технику для работы. Так они увеличились в 2011 г. на 100%, по сравнению с 2010 г., а в 2012 г. они увеличились на 50% в сравнении с 2011 г.
Расходы на амортизацию за 2011 г., по сравнению с 2010 г. они увеличились на 2,3%, а за 2012 г. расходы уменьшились на 7,2% в сравнении с 2011 г., т.к. в 2012 г. стоимость техники уменьшилась.
Прочие материальные затраты увеличились в 2011 г. на 21,6%, а затем увеличились на 11,9%.
Прочие расходы уменьшались с каждым годом. Так этот показатель в 2011 г. снизился на 12,6%, а в 2012 г.- на 33%.
Таким образом, проанализировав выручку и расходы, можно определить прибыль от основных видов деятельности.
Прибыль от реализации продукции -
это финансовый результат, полученный от основной деятельности предприятия, которая может осуществляться в любых видах, зафиксированных в его уставе и не запрещенных законом. Финансовый результат определяется раздельно по каждому виду деятельности предприятия, относящемуся к реализации продукции, выполнению работ, оказанию услуг. Он равен разнице между выручкой от реализации продукции в действующих ценах и затратами на ее производство и реализацию.
Прибыль определяется по формуле:
ЧП = В - З
Таблица 2.20 Чистая прибыль ООО «Спецтехника» за 2010- 2012 г.г., тыс. руб.
|
Показатель |
Годы |
Среднее с 2010- 2012 года |
Отклонение, % | |||
|
2010 |
2011 |
2012 |
2011 к 2010 |
2012 к 2011 | ||
|
Прибыль от основных видов деятельности |
52761 |
20963,16 |
2018,76 |
25247,64 |
39,7 |
9,6 |
Еще статьи по экономике
Технико-экономическое обоснование совершенствования технологического процесса изготовления детали
Совершенствование технологического процесса имеет большое значение. От правильности его совершенствования может зависеть рентабельность предприятия, трудоемкость изготовления продукции, себестоимость продукции, ...
Анализ использования имущества
На современном этапе развития экономики вопрос анализа и оценки имущества
предприятий является очень актуальным.
Анализ имущества является важным для каждого предприятия ведь финансовое
состояние и ...
Технико-экономические показатели компрессорного цеха Фроловского ЛПУМГ OOO Газпром трансгаз Волгоград
Россия, обладая уникальным энергетическим потенциалом, постоянно укрепляет свои позиции на мировом энергетическом рынке. Одновременно с этим РФ остается одним из крупнейших потребителей углеводородного сырь ...