Определение величины расходов будущих периодов на подготовку и освоение новых видов продукции
В данную статью включается следующие виды расходов:
. На освоение новых предприятий, производственных цехов и агрегатов (пусковые расходы);
2. Связанные с подготовкой и освоением новых видов продукции серийного и массового производства и технологических процессов, включая затраты на проведение научно-исследовательских, опытно-конструкторских, проектных и технологических работ (по предприятиям, не осуществляющим отчисления во внебюджетные фонды);
. По подготовке и освоению выпуска продукции, не предназначенной для серийного или массового использования.
Затраты на освоение новых видов продукции, профинансированные за счет внебюджетного фонда, в себестоимость продукции не включается.
Величина расходов будущих периодов (Рбп) равна частному от деления общей величины расходов будущих периодов на годовую программу выпуска новых изделий:
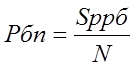 , руб/изд. (27),
где
Sрбп - итог сметы расходов по всем инструментам целевого назначения, применяемых для изготовления конкретного изделия, руб.
N - годовая программа выпуска, шт.
Рбп=4220 млн. /350 тыс. =12 057 руб. /изд.
Еще статьи по экономике
Технико-экономические показатели компрессорного цеха Фроловского ЛПУМГ OOO Газпром трансгаз Волгоград
Россия, обладая уникальным энергетическим потенциалом, постоянно укрепляет свои позиции на мировом энергетическом рынке. Одновременно с этим РФ остается одним из крупнейших потребителей углеводородного сырь ...
Технико-экономические мероприятия по снижению себестоимости услуг МУП Водоканал
Проблемы учета затрат на производство и определения себестоимости продукции до сих пор остаются темой дискуссий, разворачивающихся как в периодической печати, так и на научно-практических конференциях, семинара ...
Современное состояние переработки и реализации мясной продукции
В
настоящее время мясная промышленность - крупнейшая отрасль мясной индустрии,
выпускающая широкий ассортимент продукции пищевого, технического и медицинского
назначения. Эффективность производст ...